Domain taschenbibel.de kaufen?
Wir ziehen mit dem Projekt
taschenbibel.de um.
Sind Sie am Kauf der Domain
taschenbibel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taschenbibel.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **

Ähnliche Suchbegriffe für Anfangsbestände
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
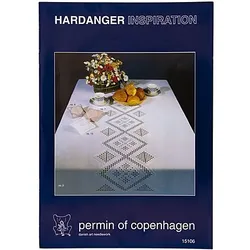
Heft "Hardanger Inspiration"Heft Hardanger Inspiration, 15 Modelle, Modellvorlagen für Tischdecke, Tischläufer, Tischsets, Schürze uvm. Ein ausführlicher Anleitungsbogen im Heft erklärt detailliert die spezielle Sticktechnik und ermöglicht ein einfaches Nacharbeiten der verschiedenen Modelle. 16 Seiten. Größe: 21 x 29,5 cm.5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **


Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
Welche Bibel ist besser, die Senfkorn-Taschenbibel oder die Standardbibel?
Die Frage nach der "besseren" Bibel hängt von den individuellen Bedürfnissen und Vorlieben ab. Die Senfkorn-Taschenbibel ist klein und handlich, ideal für unterwegs. Die Standardbibel bietet möglicherweise eine größere Schriftgröße und mehr Platz für Notizen. Letztendlich ist es wichtig, eine Bibel zu wählen, mit der man sich wohl fühlt und die einem dabei hilft, die Botschaft und Bedeutung der Schrift zu verstehen. **
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Papermoon "Abstrakte Spiritualität"Vliestapete, Abstrakte Spiritualität, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Heft "Hardanger Inspiration"Heft Hardanger Inspiration, 15 Modelle, Modellvorlagen für Tischdecke, Tischläufer, Tischsets, Schürze uvm. Ein ausführlicher Anleitungsbogen im Heft erklärt detailliert die spezielle Sticktechnik und ermöglicht ein einfaches Nacharbeiten der verschiedenen Modelle. 16 Seiten. Größe: 21 x 29,5 cm.5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Ähnliche Suchbegriffe für Anfangsbestände
-
Fechtner, Kristian: Mild religiösMild religiös , Erkundungen spätmoderner Frömmigkeit , Tönungsfolien > Karosserie & Exterieur Styling , Erscheinungsjahr: 202305, Produktform: Kartoniert, Autoren: Fechtner, Kristian, Seitenzahl/Blattzahl: 183, Themenüberschrift: RELIGION / Christian Life / Spiritual Growth, Keyword: Postmoderne; Spiritualität; Säkularisierung, Fachschema: Christentum / Glaube, Bekenntnis, Fachkategorie: Persönliche religiöse Zeugnisse und inspirierende Populärwerke~Religion, allgemein, Interesse Alter: Bezug zu Christen und christlichen Gruppen, Thema: Orientieren, Warengruppe: HC/Religion/Theologie/Allgemeines/Lexika, Fachkategorie: Christliches Leben und christliche Praxis, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 201, Breite: 139, Höhe: 12, Gewicht: 228, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288900629,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompetent, motiviert und auch noch religiösKompetent, motiviert und auch noch religiös , Warum Menschen bei der Caritas arbeiten , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20250115, Autoren: Schrage, Bruno~Fischer, Michael, Redaktion: Fischer, Michael~Schrage, Bruno, Seitenzahl/Blattzahl: 150, Keyword: Ethik; Finanzplanung Sozialunternehmen; Führung; Gesundheitswesen; Krankenhaus; Leitung; Personalmanagement; Sozialleistungsträger, Fachschema: Ethik / Unternehmensethik~Unternehmensethik~Entrepreneurship~Führung / Mitarbeiterführung~Mitarbeiterführung~Entscheidungstheorie~Business / Management~Management, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmensführung~Management: Entscheidungstheorie~Management spezifischer Bereiche~Industrien und Branchen, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 10, Gewicht: 238, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
-
Welche Bibel ist besser, die Senfkorn-Taschenbibel oder die Standardbibel?
Die Frage nach der "besseren" Bibel hängt von den individuellen Bedürfnissen und Vorlieben ab. Die Senfkorn-Taschenbibel ist klein und handlich, ideal für unterwegs. Die Standardbibel bietet möglicherweise eine größere Schriftgröße und mehr Platz für Notizen. Letztendlich ist es wichtig, eine Bibel zu wählen, mit der man sich wohl fühlt und die einem dabei hilft, die Botschaft und Bedeutung der Schrift zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.